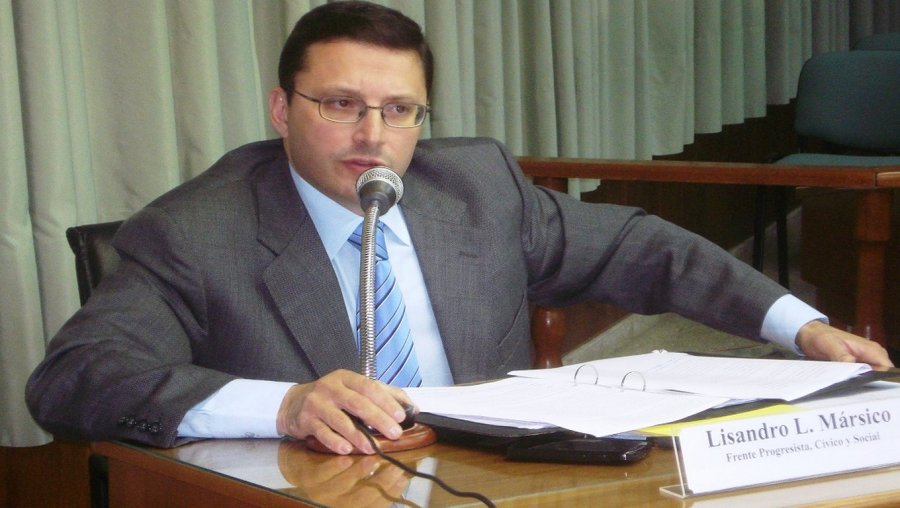
Lisandro Mársico, concejal del Partido Demócrata Progresista (FPCyS), mediante la presentación de un proyecto de declaración, procedió a observar la Cuenta de Inversión – Ejercicio 2015, amparado en lo prescripto en el art. 34º de la Ordenanza de Contabilidad.
La cuenta de inversión constituye un instrumento previsto por la normativa local para que el Departamento Ejecutivo rinda cuenta ante el Concejo Municipal de lo actuado en la inversión de recursos asignados por la Ordenanza de Presupuesto, para un ejercicio determinado, y que se sujeta al pronunciamiento del Cuerpo Legislativo.
Mársico habiendo llevado a cabo un análisis del instrumento de referencia detectó diversas anomalías, las cuales derivan en la falta de cumplimiento del art. 33º de la Ordenanza de Contabilidad.
“El presupuesto autorizado, en el Estado de Ejecución Presupuestaria al 31-12-2015 es en Rentas Generales de $ 539.120.770,21 y figura un gastado de $ 596.790.555,22, vale decir (y lo informan), gastaron $ 57.669.785,01 más de lo autorizado, por eso solicitamos se explique porque existe esta diferencia y el fundamento legal para proceder a la misma”, sostuvo Mársico.
“En relación al movimiento de fondos y saldos de las cuentas bancarias especiales. Se deberá dar cumplimiento al Artículo 33 inc.2º, de la Ordenanza de Contabilidad la cual indica que se informe los movimientos de fondos y saldos de las cuentas bancarias especiales. Solo dan a conocer los saldos al cierre, por lo que falta es el saldo al inicio, ingresos y egresos.
Tampoco nos informaron las cuentas de orden y de terceros”, dijo el edil pedipista.
“Se deberá separar en la Cuenta de Inversión el Activo del Pasivo, y la separación de Activos y Pasivos corrientes y no corrientes y del patrimonio neto, situación que no se observa en lo presentado”, observó Mársico.
“Además se requiere un detalle de la deuda del municipio, solo se encuentra en términos globales. El Concejo Municipal debe conocer quiénes son los principales acreedores del municipio” aseveró el cocnejal Lisandro Mársico.
También Mársico exigió información sobre el estado de deuda pública consolidada.
A su vez, plantea interrogantes con respecto al presupuesto participativo.
“La Cuenta de Inversión procedimos a observarla porque carece de la información necesaria, y no cumple con lo exigido por nuestra Ordenanza de Contabilidad, entiendo que estas falencias deben ser subsanadas por el Departamento Ejecutivo”, sentenció Mársico.