De acuerdo con el último Índice de Producción Industrial Pyme (IPIP) elaborado por la Confederación Argentina de la Mediana Empresa (CAME), “en septiembre, la industria manufacturera pyme registró una contracción interanual del 2,4% en su nivel de actividad. En la comparación intermensual desestacionalizada frente a agosto, el sector tuvo una recuperación del 0,8%. A partir de esta dinámica, la producción fabril en los primeros nueve meses del año acumuló una baja del 7,3%.
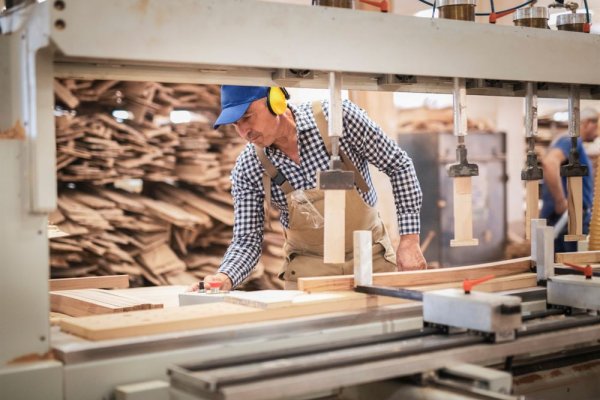
En el análisis interanual, el comportamiento sectorial exhibió paridad, con la mitad de los rubros en terreno negativo y la otra mitad en positivo. El descenso más marcado se registró en químicos y plásticos con una retracción del 11,6%, seguido por alimentos y bebidas (-7,6%) y textil e indumentaria (-5,7%). En contraste, las ramas con variaciones positivas estuvieron lideradas por madera y muebles (+4,5%), acompañado por metal, maquinaria y equipo, y material de transporte (+4,1%) y papel e impresiones (+1,1%).
Las industrias pymes funcionaron con una capacidad instalada promedio del 55,6%. En el plano sectorial, los mayores registros de aprovechamiento de planta correspondieron a papel e impresiones (62,4%), alimentos y bebidas (59,2%) y madera y muebles (59,1%). Por el contrario, los márgenes más elevados de capacidad ociosa se localizaron en textil e indumentaria, con una operatividad del 52,2%, seguido de cerca por metal, maquinaria y equipo, y material de transporte (52,3%) y químicos y plásticos (53,6%).
La contracción interanual de la actividad manufacturera pyme, amortiguada por una leve recuperación intermensual, estuvo signada por la debilidad persistente del consumo interno y la lentitud en la circulación de liquidez. La transición hacia la primavera reactivó demandas puntuales en cartelería, campañas comerciales y confección de pedidos por el Día de la Madre, además de adelantos de producción en bebidas y panificados de cara al verano. Sin embargo, el mercado continuó operando bajo órdenes reducidas y de estricta reposición. Mientras la competencia de productos importados condicionó a textiles y plásticos, y el agro postergó renovaciones de maquinaria pesada volcándose a reparaciones mecánicas, las ramas de madera y muebles junto a la metalmecánica sostuvieron avances interanuales mediante carpintería para viviendas, estructuras metálicas y reformas de transporte agroindustrial.
En el ámbito fabril, los incrementos en fletes logísticos y tarifas de energía eléctrica —en especial en extrusión y procesos continuos— mantuvieron bajo presión las estructuras de costos. Pese a la relativa estabilidad en insumos clave como chapa, perfiles y resinas, las industrias debieron absorber alzas en, por ejemplo, harinas o en bobinas de papel, resignando márgenes brutos para sostener las salidas de planta. Ante pedidos fraccionados y demoras en las cobranzas, las fábricas optaron por esquemas de abastecimiento contra orden confirmada, solicitud de anticipos y promociones comerciales. Con estas medidas, los talleres buscaron optimizar el uso de insumos, evitar la inmovilización de capital de trabajo y diluir costos fijos.
Hacia adelante, el 46,4% de las industrias confía en que logrará expandir su producción en el lapso de un año, en contraste con un 12,8% que vislumbra una caída en su ritmo operativo. En la evaluación interanual predomina una relativa estabilidad: el 50,4% de los directivos sostiene que su nivel de actividad no varió respecto a doce meses atrás, aunque un 38,1% advierte un empeoramiento en el balance de su firma. En el plano de las decisiones de capital persiste una marcada prudencia, ya que el 53,6% descarta que sea un momento adecuado para incorporar equipamiento o infraestructura, frente a un 20% que planea destinar fondos a nuevas inversiones”.